Özgürlük · 4-3
Ticaret ve Güven
Heyecanın ortam uğultusu açık havada yankılanıyor, uzaktan gelen kahkahalar ve sohbetlerle noktalanıyordu. Yerel aileler, bu toplulukta derinden benimsenmiş bir gelenek olan sevilen retro sinema gecesi için bir kez daha toplanmıştı. Bir anılar tuvali gibi; aileler, âşıklar ve gençler kamp sandalyelerine kurulmuş, yıldızlı gökyüzünün uçsuz bucaksız genişliği altında eski bir filmden anları yeniden yaşamaya hazırdı.
Deneyimli katılımcıların arasında, yeniliğin havasıyla göze çarpan Zvi vardı. Kasabaya yeni gelmiş ve yerel okulda öğretmenlik görevine daha yeni başlamıştı; kaynaşmaya ve topluluk şenliklerine katılmaya istekliydi. Paylaşmayı düşündüğü bir paket cipsi tutarak sıraya girdi, akşamın kendine özgü ruhunu içine çekti.
"Sokak sanatına katkılarınız için teşekkürler," diye yankılandı öndeki bir ses. Zvi dikkatini bilet gişesine çevirdi. Hayır etkinliği mi? Haberim yoktu, diye düşündü, hafifçe şaşkın.
"Rogue Stardust'ı izlememizi çok isterim." Zvi boynunu uzattı ve tanıdık bir yüz gördü: okulundan bir öğrenci, okul kapüşonlusunu gururla sergiliyordu.
Bu beklenmedik, diye geçirdi içinden.
Düşünceleri, kulağına çalınan bir başka konuşmayla bölündü: "Hanımefendi, bu akşam için hangi filmleri seçmek istersiniz? Huzurevinizden ve topluluk çalışmalarınızdan birkaç oyunuz var."
Nazik, yaşlı bir ses karşılık verdi: "Sakıncası yoksa Whispers in the Void ve The Last Alchemist'i tercih ederim."
"Katkılarınız için teşekkürler hanımefendi," diye yanıtladı gişedeki adam, nazik bir tonla.
Kısa süre sonra sıra Zvi'ye geldi. Gişedeki adamın, deneyimli bir sörfçüyü andıran bir dinginlik havası vardı. Sıcak gülümsemesi bulaşıcıydı.
"İyi akşamlar efendim! İsterseniz topluluk deneyimlerinizi paylaşmak için telefonunuzu buraya dokundurabilirsiniz. Tamamen isteğe bağlı, ama herkesin kasabamıza katkılarını takdir etmemiz için güzel bir yol," dedi görevli, tezgâhtaki küçük, göze batmayan bir ekranı işaret ederek.
Hem meraklanan hem temkinli davranan Zvi sordu: "Peki dokundurursam ne olur? Mahremiyet falan diye merak ettim de."
"Elbette, mahremiyet esastır. Bu aygıt yalnızca yerel topluluk uygulamamızdaki kamusal topluluk mesajlarını ve teşekkür notlarını gösterir. Uygulamada herkesin görebileceği aynı bilgi. Bunu teşekkür etmenin ve olumlu enerji paylaşmanın dijital bir yolu olarak düşünün," diye açıkladı görevli, güven veren bir tonla.
Açıklamayla içi rahatlayan Zvi katılmaya karar verdi. Telefonunu aygıta dokundurdu ve ekran aydınlandı; yerel sakinlerden gelen, topluluk projelerine son dönemdeki yardımlarını takdir eden rengârenk teşekkür mesajları ve neşeli ifadeler belirdi.
Sıcak mesajlara gülümseyen Zvi karşılık verdi: "Hoş bir dokunuş bu. İnsana özel bir şeyin parçası olduğunu hissettiriyor."
"Kesinlikle! Ve topluluğumuzun bir parçası olarak bu akşam için bir film önerebilirsiniz. Programa ne eklemek istersiniz?" diye sordu görevli, gözleri dostlukla parlayarak. "Ayrıca o gün okuldan sonra kız kardeşimin çocuğuna yardım etmek için ayırdığınız vakit için teşekkür ederim; ailesi için gerçekten fark yarattı."
Kabul edilmenin sıcaklığı Zvi'yi sardı; hoş karşılandığını fark etti. İçten bir teşekkür başıyla, topluluğun içinde rahat bir köşeye yöneldi ve kraker paketini yakındaki keyifli çocuklarla paylaştı.
Yıldızlarla benekli bir gökyüzünün altında, anılarla yüklü bir arka planın önünde Zvi, sevdiği filmin başlamasını izledi. O anda derin bir topluluk duygusuyla sarmalanmıştı; burada yalnızca bir seyirci değil, kolektif anıların ve deneyimlerin canlı dokusuna örülmüş ayrılmaz bir iplikti.
Çağdaş dünyanın ticari doğasının bir kanıtı olsa gerek: bu kısımda tartıştığımız protokollerin hiçbiri, medyada ve siyasada ödeme ile ticareti kolaylaştırmaya yönelik yeni yaklaşımların aldığı ilginin yakınına bile ulaşmadı. Kripto paralar son on yılın odak teknolojilerinden biri oldu. Ama ancak biraz daha az müjdelenen ve çok daha geniş biçimde benimsenen şey, bir dizi hükûmet ve diğer kamusal ödeme yeniliği oldu; bunlar arasında Hindistan, Brezilya ve Singapur gibi yerlerde hükûmet kimliklerini kullanan anlık ödeme teknolojileri, merkez bankası dijital para birimleri (CBDC) ve Çin Halk Cumhuriyeti'nde (ÇHC) kullanılanlar gibi düzenlenmiş, birlikte çalışabilir dijital ödeme sistemleri yer alıyor. Evrensel biçimde benimsenmiş ya da birlikte çalışabilir olmaktan uzak olsalar da, yeni bir ödeme sistemleri kuşağı dünya genelinde pek çok insanın yaşamında giderek yaygınlaşıyor ve dijital alanlarda ödemeyi, geçmişte nakdin sağladığı kadar ya da ondan daha kolay hâle getiriyor.
Ne var ki pek çok bakımdan bu çabaların görece hızlı başarısı, şimdiye dek kaydettikleri ilerlemede hayal kırıklığı yaratan şeyin de bir belirtisi. Nakit, belki dijital öncesi dönemin en "aptal" teknolojilerinden biridir: kabaca anonim, soyutlanmış hesaplar arasında iletilen tek ve türdeş bir maddedir. Bu temel işlevi yeniden üretmenin çok daha zor olduğu ortaya çıktı ve dolayısıyla son ilerlemeler önemli; ama bu, örneğin hipermetnin daha önceki yazıda mümkün olanı iyileştirmesi gibi dijital teknolojinin olanaklı kıldığı devrimci bir teknik değil. Bu bölümde şimdiye dek kaydedilen ilerlemeyi özetleyecek, geleneksel paranın çevrimiçi ticaret için daha yüksek özlemlerle karşılaştırıldığında sınırlılıklarını tartışacak ve dijital ticaretin daha ⿻ bir vizyonuna olanak tanımak için son ilerlemelerin üzerine nasıl inşa edileceğini ele alacağız.
Geleneksel ödemeler
Paranın erken tarihi son dönemde pek çok araştırmanın konusu olsa da (aşağıda buna döneceğiz), çoğu insan bu fikri elden ele geçen jetonlar ya da banknotlar biçimindeki para birimiyle ilişkilendirir ve diğer para biçimlerini bu daha temel kavramın soyutlamaları olarak görür. Bu "değişim parası" biçimi Babil, Hindistan ve Çin'in erken uygarlıklarına dek uzanır ve MÖ birinci binyılda giderek bronz, gümüş ve altın gibi değerli metallere dayandı.[1] Bu metallerin dayanıklılığı, kıtlığı ve değerine duyulan yaygın inanç, çeşitli mal ve hizmetlerin ödemesinde geniş kabul görmelerini kolaylaştırdı.
Ne var ki bu özelliklerin hiçbiri yalnızca değerli metallere özgü değildi ve para birimi olarak kullanılmaları, ister silahlarda, ister makinelerde, ister süslemelerde olsun daha pratik uygulamalardan çalıyordu. Bu, pek çok toplumu değerli metallerin doğrudan kullanımından uzaklaşıp, kıt kılınabilen ama doğrudan kullanımı olmayan başka değer temsillerine yöneltti; ticari makbuzlar, banknotlar ve "yasal ödeme aracı" sayılan, dolayısıyla itibari değeriyle kabul edilmesi zorunlu kılınan hükûmet basımı kâğıtlar gibi.
Buna yakından bağlı olan şey, para birimini ve diğer değerli varlıkları tutup talep üzerine iade etmeyi taahhüt eden ve bu mevduatı başkalarına kredi vermek için kullanan bankaların gelişimiydi. Bankalardan mevduatın tamamını iade etmeleri ender olarak aynı anda istendiğinden, mevduatta olandan fazlasını ödünç vermeye başladılar; bu da bir "kısmi rezerv bankacılığı" sistemi doğurdu ve bankaları yeni para yaratımının bir kaynağı hâline getirdi. Bunun yarattığı bariz banka hücumu tehlikeleri burada odaklanmaya yerimiz olan bir konu olmasa da, bu para yaratma sürecini denetlemeye ve bankacılık çöküşlerinden kaçınmaya yardım etmek üzere "merkez bankaları" için doğal bir rol yarattılar.
Yirminci yüzyılın başına gelindiğinde paranın ezici çoğunluğu para birimi (kâğıt ya da başka) olarak değil hesap olarak tutuluyordu. Katı kupürleri ve hacmi göz önüne alındığında para birimi yalnızca görece küçük işlemler için etkilidir. Para birimine koşut olarak ve tartışmasız biçimde ondan önce, bugün genellikle "çek" denen, esnek kupürlerle banka hesapları arasında yönlendirilmiş transferler gelişti. Yirminci yüzyılın ortasına gelindiğinde bunlar (toplam değer bakımından) başat fon transferi yöntemi hâline gelmişti. Çekler çeşitli biçimlerde vardı ve var; bazıları bankalar arası bilgi alışverişine daha bağımlı, diğerleri nakde daha benzer biçimde işliyor (koşulsuz ve yönlendirilmemiş değer transferleri).
Çeklerin elbette hem doldurulmasının yavaş olması hem de takas için fiziksel olarak dolaştırılması gerekmesi gibi tanıdık dezavantajları var. On dokuzuncu yüzyılın sonundan başlayarak bazı mağazalar düzenli müşteriler için "kredi hesapları"nı temsil eden jetonlar vermeye başladı ve Edward Bellamy gibi ütopyacı yazarlar bütün ödemelerin bir ya da birkaç hafif kartla yapılabileceği bir dünya hayal etmeye başladı.[2] 1928'de kredi kartının erken bir öncülü olan Charga-Plate faaliyete geçti.[3] İzleyen otuz yılda "şimdi al, sonra öde" kartlarının kullanımı önce havayolu sektörü, sonra da lokantacılık aracılığıyla giderek yaygınlaştı.[4]
1958'de Bank of America, tanınabilir biçimde modern ilk başarılı kredi kartı olacak olan BankAmericard'ı çıkardı; bu kart sonunda önce Amerika Birleşik Devletleri'ndeki, sonra da dünya genelindeki başka bankalara lisanslandı.[5] Bu sistem 1973'te Visa'nın ilk CEO'su Dee Hock'un önderliğinde bilgisayarlaştırıldı; manyetik şeritlerin işlemeyi kolaylaştırmasıyla işlem süresi kısaldı. 1976'da bütün BankAmericard lisans sahipleri, bankalar arası anlaşma ağlarını yönetmek üzere bir banka konsorsiyumu olarak örgütlenen ortak Visa markası altında birleşti. 1980'lerde elektronik satıcı terminalleri kartların giderek daha geniş ve hızlı kabulünü sağladı; bu, 2000'lerde çip ve PIN'in yaygın biçimde eklenmesiyle daha da hızlandı.
Çek takas sistemleri 1970'lerde Otomatik Takas Odalarının (ACH) gelişimiyle veri tabanı ve telekomünikasyon ağlarından yararlanmaya başladı. Bunlar bankalardaki hesaplar arasında büyük hacimli alacak ve borç işlemlerini net mutabakat esasına göre toplu olarak işler. Bu sistem hükûmetin kişilere (çalışanlar, emekliler) ödemelerini, işverenin çalışanlara ödemelerini, işletmeler arası ödemeleri, tüketiciden bankaya ödemeleri (konut kredileri) ve bir banka hesabından diğerine yapılan benzer işlemleri destekler. İlk ACH olan BACS 1968'de Birleşik Krallık'ta faaliyete geçti; ABD'de San Francisco Federal Rezerv Bankası'nın işlettiği ilk sistem 1972'de işlem yapmaya başladı. 2012'ye gelindiğinde 98 ACH sistemi vardı.[6]
Elektronik transferlerin bu hızlanması bankaların kendilerini parayı uluslararası düzeyde nasıl transfer edecekleri üzerine düşünmeye yöneltti ve 1973'te hepsinin sahip olduğu ve yönettiği bir kooperatif olan Dünya Bankalararası Finansal Telekomünikasyon Derneği'ni (SWIFT) kurmak üzere bir araya geldiler. SWIFT, "bir işleme dâhil olan finansal kurumlar arasında ödeme talimatlarını içeren mesajların taşıyıcısıdır".[7] 2018'e gelindiğinde bütün yüksek değerli sınır ötesi ödemelerin yaklaşık yarısına ilişkin mesajlar onun ağından geçiyordu.[8]
Kabaca son on yıla dek bu takımyıldız işlemlerin çoğunu kapsıyordu. Fiziksel yakınlıkta küçük değerli işlemler için nakit ve ödeme kartlarının bir karışımı, yurt dışına para göndermek için havaleler kullanılırken, daha yüksek değerli işlemler öncelikle ACH'ler, daha az ölçüde de havaleler ve çekler üzerinden akıyordu. Bütün bu sistemler internetin ortaya çıkışından öncedir ve hiçbiri onun erişimine, hızına ya da esnekliğine denk değildir: ödeme kartlarını çevrimiçi kullanmak geleneksel olarak hantal ve güvensizdi, nakit ilgisizdi ve ACH'ler çok yavaştı (tipik olarak 3 gün). Bu yüzden Lick'in, Tim Berners-Lee'nin, Nelson'ın ve başkalarının, yerli bir ödeme sisteminin İnternet'in erken gelişiminde eksik çekirdek özelliklerden biri olduğuna inanması şaşırtıcı değil. Son on beş yılda bu boşluğu ele almaya yönelik çeşitli girişimler görüldü.
Dijital para ve mahremiyet
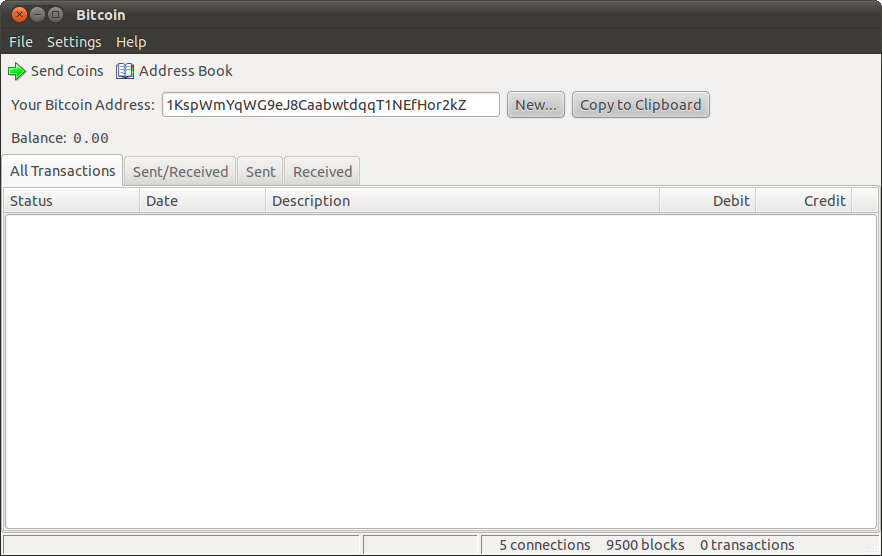

Bunların ilklerinden ve en çok dikkat çekenlerinden biri, 2008'de Bitcoin'in ve daha sonra 2010'larda bir dizi başka "kripto paranın" ortaya çıkışıydı.[9] Bu sistemler, işlemleri izlemek için doğrulanmış bir taşıyıcı yaratmak üzere geçen bölümde tartıştığımız gibi DDT'leri, içeriden üretilen finansal yapılarla eşleştirerek kullandı. Birincisi, insan katılımcıları hesaba katan bir kimlik sistemi yerine, yırtıcı katılımcılara karşı korunmak için bir kaynak üzerinde denetimi kanıtlayan protokoller kullandılar (güçlü bilgisayarlara erişim gerektiren bir bulmacayı çözmeye dayalı "iş kanıtı" protokolleri gibi). Bu, katılım için etkili bir finansal süzgeç yarattı. Öte yandan, "dürüst" katılımcıları (işlem kayıtları başkalarınınkiyle eşleşenleri), kendi hesaplarına işlem ekleyerek yaratılan "coin"lerle ödüllendirdiler. Defter bunun dışında herhangi bir katılımcıya açıktı; bu da bireylerin potansiyel olarak pek çok farklı tanımlayıcıya sahip olmasına olanak tanıyan takma adlı hesaplarla küresel, salt finansal bir defter yarattı.
Bitcoin'in erken başarısı en az üç nedenle dikkat ve ilgi uyandırdı:
- Yukarıda anılan dijital ödeme alanındaki boşluğu dolduruyor gibiydi; görece kolay sınır ötesi transferlere olanak tanıyordu.
- Merkezî bir kimlik ve izin sistemi olmayan büyük ölçekli ve "önemli" (gerçek finansal sonuçlar taşıyan) çevrimiçi uygulamaların ilk örneklerinden biriydi.
- Finansal yapısı ve kıtlığı nedeniyle coin'lerin değerinin hızla artması mümkündü; nitekim izleyen on beş yılda birkaç dönem boyunca arttı, büyük servetler, spekülasyon ve ilgi yarattı.
Pek çok hükûmet ve ana akım iş dünyası aktörü birinci noktanın önemini kabul etse de, merkezsizleşmeyi büyük ölçüde gereksiz ya da savurgan, kripto paralar çevresindeki spekülasyonu da uçarı ve potansiyel olarak istikrar bozucu bir balon olarak gördü. Bu, dijital çağ için ödeme sistemlerini yeniden hayal etmeye yönelik bir dizi çabayı tetikledi. En iddialı çabalar, onlarca ülkede, özellikle Afrika ve Asya'da başlatılan ya da pilot uygulaması yapılan ve pek çok başka ülkede araştırılan "merkez bankası dijital para birimleri" oldu. Bunlar merkez bankaları üzerinde dijital, para birimi benzeri alacaklar yaratarak kripto para eğilimine en doğrudan yanıtı veriyor.
Ne var ki para birimi tutmak ve takas etmek son on yıllarda pek çok insan için belirleyici bir imge hâline gelmiş olsa da, yukarıdaki ve aşağıdaki anlatımlar bunun insanlık tarihinde bir tür anormallik olabileceğini düşündürüyor. Medya araştırmacısı Lana Swartz'ın New Money'de vurguladığı gibi, ticaret daha çok yükümlülüklerin iletilmesine ve kısmen yerel olarak hesaplanmasına dayanmıştır.[10] Bu yüzden son on yılda ödemelerdeki en yaygın benimsenen yeniliklerden bazılarının, kendi başına "para birimi" yaratma biçimini değil, işleme ve hesap transferlerinde değişiklikler biçimini alması belki de pek şaşırtıcı değil.
Bu kavrayış, ilginç biçimde çevrimiçi ödemenin ilk büyük araçlarından birinin, PayPal adıyla tanınacak şirketin hizmetlerinin gelişimine koşutluk taşıyor. PayPal özgün olarak kurucuları Max Levchin, Luke Nosek ve Peter Thiel tarafından yeni bir dijital para birimi olarak tasarlandı, ama hızla internetle uyumlu bir ödeme işleyicisi olmaya yöneldi.[11] Bitcoin'in erken büyümesinin ardından pek çok başka özel, hızlı ve düşük maliyetli işleyici piyasaya girdi. Bunlar arasında (işletmeleri hedefleyen) Square ve Stripe ile (daha gündelik bireyden bireye işlemleri hedefleyen) Venmo vardı; hepsi Bitcoin'in çıkışından hemen sonraki yıllarda ABD'de kuruldu. Belki daha da etkileyici olan, ÇHC'de WeChat Pay ve Asya'nın geri kalanında Line Pay aracılığıyla çok düşük maliyetli sosyal ödemelerin hızla yayılmasıydı. Bunları hızla, Batı'daki en büyük teknoloji platformlarının sağladığı bir dizi benzer hizmet izledi: Apple, Amazon ve Google gibi.
Bu hizmetleri, özellikle ABD ve ÇHC merkezli hizmetlerin eksik hizmet verdiği piyasalarda daha ucuz ve daha kapsayıcı biçimde sunmaya çalışan birkaç büyük kalkınmakta olan ülke hükûmeti, kamusal olarak desteklenen anlık ödeme hizmetleri kurdu; 2014'te Singapur'un FAST sistemi, 2020'de Brezilya'nın Pix sistemi ve 2016'da Hindistan'ın Birleşik Ödemeler Arayüzü gibi. ABD bile 2023'te FedNow ile bunu izledi. Uluslararası birlikte çalışmanın önünde hâlâ ciddi engeller olsa da, çevrimiçi ve yüz yüze dijital kanallarla anlık ödeme yapmadaki acil boşluğun karşılandığına dair giderek büyüyen bir uzlaşı var.
Ne var ki alandaki ilginin ve son dönemdeki para değerlerinin dayanıklılığının gösterdiği gibi, kripto paraların doğurduğu zorluklar bu kadar kolay yatıştırılamaz. Yaptırım rejimlerinin savunucularının ve iktisatçı Kenneth Rogoff gibi finansal suçlarla mücadele edenlerin müjdelediği nakdin gerileyişinden, mahremiyet savunucuları ve sivil özgürlükçüler yakınıyor; onlara göre özel ödemelerin çöküşünün, bireysel kullanıcıların nasıl ödeyeceklerini seçerken hesaba katmadığı sistemik etkileri olacak.[12] Bitcoin'in sıkça öne sürülen mahremiyet yararları büyük ölçüde yanıltıcı çıktı; çünkü kaynağı bol çözümleyicilerin takma adlı hesapların denetleyicilerini ortaya çıkarması giderek kolaylaştı.[13] Ne var ki mahremiyet teknolojisine ilgi alanda başlıca odak hâline geldi ve Zcash gibi son derece mahrem para birimlerinin ve başka para birimlerinin üzerinde Tornado cash gibi "karıştırıcı" hizmetlerin gelişimini teşvik etti. Bunlar mahremiyet ile hukuki hesap verebilirlik arasındaki ödünleşimler konusunda tartışma yarattı ve bazı ülkelerde çeşitli mahremiyet özelliklerini kapatmaya yönelik sert hükûmet eylemlerine yol açtı. Bu çatışmalar aynı zamanda, ülkeler hangi etkinliği kimin gözetleyip düzenleyebileceği konusunda çekiştiği için, dijital ödeme sistemlerinde kesintisiz uluslararası birlikte çalışmayı sağlamanın zorluklarının da kökeninde yer aldı.
Bu zorlukların pek çoğu, kimlik bölümümüzde vurguladığımız, genellikle "mahremiyet" diye etiketlenen meselelerin aynı türden yanlış tanımlanmasından doğuyor. Bir yandan finansal işlemlerin uygunsuz gözetimden korunması gerektiği konusunda geniş bir uzlaşı var. Öte yandan, uygun denge ve denetim mekanizmalarıyla bireyleri ve örgütleri suç faaliyetini kolaylaştırmaktan sorumlu tutmanın mümkün olması gerektiği konusunda da benzer biçimde geniş bir uzlaşı var. Bunların nasıl uzlaştırılabileceği sorusu esasen bir önceki bölümde ele aldıklarımızla aynıdır: çeşitli bilgi toplulukları bütünlüklerini korurken nasıl kısmen birlikte çalışabilir?
Ne de olsa finansal işlemler asla salt mahrem olamaz: her zaman birkaç tarafı vardır ve işlem akışının iktisadi ortamı etkilediği bir toplulukta başkalarınca en azından kısmen saptanabilirler. Öyleyse hedef, mahremiyetten çok bağlamsal bütünlüktür: bu bilginin, başka topluluklar üzerinde önemli ve geniş biçimde kabul edilen taşma etkileri yaratmadıkça etkilenen topluluk içinde kalmasını güvence altına almak (mütevelli yükümlülüklerinin, finansal ve iş etiğinin ve gerektiğinde kolluk kuvvetlerinin yakalaması amaçlanan tam da budur). Ve böyle bir etki varsa, kültürlerinin dışarıya zarar veren böyle bir faaliyeti desteklemediğini güvence altına almak ya da dışarıdan gelen iddia haksızsa onu destekleme haklarını savunmak topluluğun sorumluluğudur.[14] ⿻ "denge ve denetim mekanizmaları"nın özü, ilgili toplulukların böylesi dış gözetimden kısmen haberdar olması ve ona dâhil olmasıdır; gözetimin asimetrik ve dışarıdan dayatılması değil.
Ne var ki gözetim, borç verme çevrelerinden uluslara uzanan çeşitli toplulukların bağlamsal olarak uygun böylesi bir finansal özgürlük yaratmak için üstlenmesi gereken sorumlulukların yalnızca başlangıcıdır. Gözetimin pek azı salt röntgenciliktir. Bunun yerine, dolandırıcılıktan uluslararası hukuka aykırı saldırganlarla ticarete (yaptırımlar) uzanan bir dizi finansal suçu önlemeyi amaçlar. Böylesi çarpıcı ihlallerin ötesinde, bir dizi işlem işlem yapan taraflar dışındakiler için de meşru olarak önem taşır: uyuşturucu ve silah satışları, birinin başka borçlarını ödeme yetisini zorlayan bildirilmemiş borçlar üstlenmesi, vergiye tabi satışlar ve çok daha fazlası. Bütün bunlar, nakdin anonim ve hesap vermez imgesinin de hükûmetin hesaplar üzerindeki merkezî denetiminin de neden ⿻ bir ticari güven sistemini anlamak için yetersiz yollar olduğunu gösteriyor.
Para biriminin tarihi ve sınırları
Daha ⿻ bir alternatif hayal etmek bizi paranın tarihine ve baştan neden evrildiğine geri götürüyor. Kurumu anlatırken merhum antropolog-tarihçi David Graeber, R. G. Hawtrey, Geoffrey Ingham, L. Randall Wray ve Samuel A. Chambers gibi paranın önde gelen pek çok araştırmacısının görüşünü dile getirerek, paradan çok önce toplumların karşılıklılık normları altında bir dizi karşılıklı yarar sağlayan işbirliğine giriştiğini savundu.[15] Bunlar ender olarak resmî "değer" cinsinden nicelleştirilirdi ve basit iki taraflı iyilik takasının ötesinde çeşitli mantıkları izlerdi. Örneğin bir avcının ya da bir büyüğün köye sunduğu topluluk hizmetleri, topluluğu genel olarak onlara "borçlu" kılabilir ve onlara armağan vermeyi âdet hâline getirebilirdi. Bu geleneklerin zenginliği ve çeşitliliği nicelleştirilmelerini doğal olmaktan çıkarıyor, ama aynı zamanda Kimlik ve Kişilik bölümünde tartıştığımız kabaca 150 yakın dosttan oluşan Dunbar sayısının ötesine genişletilmelerini de zorlaştırıyordu.
İşbirliği ve değişim daha büyük mesafelere, zamanlara ya da gruplara yayıldıkça, karmaşıklığı yönetmek için borçların ve verilen değerin nicelleştirilmesi ve kaydedilmesi zorunlu hâle geldi. Bu tür en erken kayıtların bir borcun ayrıntılarını sunulan mal ya da hizmet cinsinden kaydetmeye çalıştığı görülse de, bu da hızla yönetilemez hâle geldi ve muhasebeyi basitleştirmek için ortak nicelleştirme birimleri kullanıldı; böylece ilk "para birimi" kavrayışları doğdu. Değişim araçları, bankalar, banknotları ve yukarıda tartıştığımız diğer çeşitli para biçimleri, bu hesapları daha taşınabilir kılmanın yolları olarak gelişti. Böylece "kredi", "nakit"ten daha önceldi.
Ama para birimi modern öncesi bilgi teknolojisinin sınırlarıyla baş etmek için bir basitleştirme olarak doğduysa, doğal soru bugün çok daha iyisini yapıp yapamayacağımızdır. İşlemler ve diğer değer yaratma biçimleri hakkında daha fazlasını kaydetmek bugün yalnızca mümkün değil; elektronik ticaretin çoğunun rutin bir parçası. Bütün bunları bir para transferine indirgemek artık zorunlu bir basitleştirme değil, çağdışı bir tarihsel ayinin izdüşümü.
Paranın toplumsal olarak uzak mesafelerde güven çözücüsü olma rolü de bugün pek geçerli değil. İktisatçıların para temelli değişimin üstünlüğü için anlattığı en yaygın öykülerden biri "isteklerin çifte örtüşmesi"dir: A kişisinin B'nin istediği bir şeyi olabilir, ama B'nin karşılığında doğrudan sunabileceği bir şey olmayabilir. Para, tüm grubu bir araya getirmek zorunda kalmadan, A'nın istediği bir şeye sahip olabilecek C'ye kolayca mal ya da hizmet sunmalarını sağlar. Ne var ki paranın böylesi "ticaret döngüleri" gereksinimini ortadan kaldırmadaki rolü çağdışı: nitekim bugün iktisatçılar, modern hesaplama bunları ucuz kıldığından, çeşitli bağlamlarda paraya dayanmadan doğrudan "ticaret döngüleri" algoritmaları kullanıyor.[16]
Benzer biçimde, Kimlik ve Kişilik bölümünde belirttiğimiz gibi, gelecekte bir değişim olasılığının düşüklüğü göz önüne alındığında, bir zamanlar uzak bir diyardaki birine gelecekte armağan sunma sözü yerine altın gibi geniş biçimde değer verilen bir jeton sunmak zorunlu olmuş olabilir. Ne var ki böylesi kestirmeler bugün çok daha az önemli: herkes altı toplumsal ayrım derecesi içindeyken ve ilişkisel güvenin hesaplanması hesaplamalı olarak önemsizken, bugün kişilerarası "borçlardan" ilişki zincirleri içinde doğrudan yararlanmak, fon transfer etmek kadar kolay olurdu. Bu borç ağı başkalarının itibarını hesaplamak için de kullanılabilir[17].
Doğal bir soru, bu yeni yetilerden yararlanmanın anlamlı bir şey katıp katmadığıdır. ⿻ ticaret ve güven uygulamalarının ayrıntılı tartışmasını kitabın bir sonraki kısmına saklayacak olsak da, paranın verdiği güveni ve etkiyi uygun biçimde dağıtmada bu tür bilginin neden önemli olduğunu hayal etmek zor değil. Yerel bir topluluğa pek çok küçük iyilik sunmuş ama dışında az etkileşime girmiş ve bekâr olan birinin uygun toplumsal itibar profili, ailesine ve mesleğine derinden bağlı ama büyük bir kentte aile dışı toplumsal bağlantısı az olan birininkinden çok farklıdır. Bu ikisi aynı "derecede" toplumsal saygıyı hak edebilir (bunu nicelleştirmek yararlıysa), ama saygı çok farklı türlerdendir. Örneğin ilki topluluğunda çok daha akla yatkın bir yurttaş ya da siyasal lider olurken, ikincisi doğal olarak mesleki saygıya ve bir ölçüde maddi rahatlığa hak kazanırdı.
Dahası, paranın geçerliliğini tipik olarak haklı çıkaran iktisat kuramının kendisi de toplumsal gerçekliğe uygulandığında bu sezgiyi doğruluyor. Belirli ve iyi incelenmiş koşullar altında, bireylerin elindeki para değer yaratımını izlemeye yeter. Ama bu koşullar bütün malların özel olmasını (her şey bir birey tarafından tüketilebilir ve başkalarının tüketmesi onların tüketmesini engeller) ve üretimin "altmodüler" olmasını, yani bir grup insanı ya da varlığı birleştirmenin ayrı ayrı üretebileceklerinin toplamından azını üretmesini (bütünün parçaların toplamından küçük olmasını) gerektirir. Öte yandan tüketim en azından kısmen toplumsalsa ve üretim süpermodüler olabiliyorsa, para değeri izlemenin kötü, hatta umutsuz bir yoludur.
Açık kaynak yazılım (AKY) projesi buna bir örnektir. Birden çok bireyin işbirliği çoğu zaman bireysel eylemlerin tek başına yarattığından büyük değer yaratır. Bu süpermodüler bir üretimdir. Ve ortaya çıkan ürünler çoğaltılır ve pek çok insana fayda sağlar. Bu toplumsal tüketimdir. Bu durumlarda para temelli yönetim iyi işlemez. İki bireyin değer yaratmak için işbirliği yaptığı ve her iki eylemin de zorunlu olduğu bir senaryo düşünün. Yaratılan değeri bu katkı sunanlar arasında bölmenin basit ya da bariz bir yolu yoktur; yaratılan değer temelde ortaktır. Dahası, iki katılımcı birden çok olası ortak projeye girişebiliyorsa, hangisine öncelik verileceği her ikisinin de tercihlerine bağlıdır; bu da seçimleri temelde kolektif kılar, ticaretten çok oylamanınkine yakın bir mantık gerektiren kararlar hâline getirir.[18]
Daha genel olarak, pratikte, sosyologların kapsamlı biçimde belgelediği gibi toplumsal etki pratikte gerçekten de bu daha zengin biçimlerde işler. İnsanlar oy verir, saygı ve otorite kazanır ve çeşitli bağlamlarda itibar geliştirir: bir doktorun önlüğü, bir sporcunun konumu, prestijli akademik makaleler için ödüller vb. Bunların hepsi etki kaynağıdır ve onlara yüksek değer verenlerden hürmet görür; bu statü nişanlarını taşıyanların, onlarsız birinin başaramayacağı şeyleri başarmasını sağlar.
Elbette bu sistemler ticari alandan tümüyle ayrı değildir: liderlik, soyluluk ya da beceri itibarı, örneğin prestij sahibi kişiye erişimin karşılığında reklam vermek ya da ücret almak yoluyla veya güveni kullanarak ondan yararlanan ticari bir girişim kurmak yoluyla (bazen) paraya çevrilebilir. Ama bu dönüşümlerin hiçbiri basit ya da doğrusal değildir; nitekim biri toplumsal konumunu doğrudan "sattığı" görülürse — "satılmak" ya da "yozlaşma" gibi — bu konumu hızla baltalanabilir. Öyleyse açıkça, en basit "satış" ve "dönüşüm" fikirleri, paranın bu diğer "simgesel medyayla" birlikte çalışmasını sağlamanın etkili yolları değildir. Bu da parayı, bu diğer sistemleri nicelleştirmenin, şeffaflaştırmanın ve ölçeklendirmenin bir yolu olarak neredeyse işe yaramaz kılar. Öyleyse soru, daha ⿻ değer sistemlerinin bu sınırlılığı nasıl aşabileceğidir; şimdi bu soruya dönüyoruz.
⿻ para
Kripto paraların merkezsizleşmesi konusunda büyük bir heyecan olsa da, evrenselliğe soyunan herhangi bir para biriminin doğası gereği son derece merkezî olduğu önemli bir anlam var: güveni ve işbirliğini, herkesin aynı şeye değer atfetmesiyle yaratır. Daha ⿻ bir yaklaşım, Kimlik ve Kişilik bölümümüzde olduğu gibi, oradaki fikirlerimize kabaca koşut biçimde ya merkezî olmayan/çok merkezli ya da dağıtık bir yapı izleyebilir.
Çok merkezli bir yapıda, tek bir evrensel para birimi yerine çeşitli toplulukların sınırlı bir alanda kullanılabilecek kendi para birimleri olurdu. Örnekler arasında konut ya da eğitim kuponları, bir panayırda binitler için fişler ya da bir üniversitede çeşitli satıcılardan yiyecek almak için kredi sayılabilir.[19] Bu para birimleri kısmen birlikte çalışabilirdi. Örneğin aynı kentteki iki üniversite yemek programları arasında değişime izin verebilir. Ama bir sahibin topluluk para birimini topluluk rızası olmadan daha geniş bir para birimine satması kurallara aykırı, hatta belki teknik olarak olanaksız olurdu.[20] Nitekim o sırada Bitcoin Magazine yazarı olan Vitalik Buterin'e Ethereum'u böyle bir deney platformu olarak tasarlama esinini veren şey, bazıları benzer niyetler taşıyan çeşitli para birimi deneylerinin çoğalmasıydı; gerçi güvenli kimliklerdeki zorluklar, bir hesabı satmayı ve böylece yasak transferlerdeki denetimleri aşmayı fazla kolaylaştırdığından topluluk para birimi deneylerini sınırladı.[21]
Böyle bir topluluk para birimi bu kitabın yaratılışında merkezî bir rol oynadı. Katkıları ölçmek ve katkı sunanların metindeki değişikliklere öncelik verme ve onları onaylama konusunda kolektif kararlar almasını sağlamak için kullandık; bunu kitabın ilerleyen bölümlerinde tartışacağız. Ne var ki geçen bölümün araçlarından yararlanan en gelişmiş olası yaklaşımlardan bazılarını kullanmadık. Örneğin gelecekte topluluk para birimleri, sahiplerinin ne kadar tuttuklarını topluluk dışındakilere göstermesini engelleyerek para birimlerini daha geniş biçimde kullanmalarını zorlaştıran bağlamsal olarak bütünlüklü zincirlerde kaydedilebilir.
Dağıtık bir yaklaşım, büyük bir topluluk para birimleri toplamından bile daha ileri gider ve para birimlerini tümüyle kişilerarası borcun ve güvenin doğrudan temsilleriyle değiştirirdi. Böyle bir sistemde insanlar bir mal ya da hizmet için ödeme almak yerine, kendilerine borcu olan birinden fiilen "bir iyilik isterdi". Size iyilik borcu olmayan birinden bir şeye ihtiyacınız varsa, Kimlik bölümünde tartışıldığı gibi "borçlu olunan iyilikler" ağında altı ayrım derecesi ilkesinden yararlanırdınız. Bu tür iyiliklerin pek çok olası yolu hesaplanabilir ve alınabilecek toplam "kredi" miktarı, bir ağda iki nokta arasında akabilecek "maksimum akış"ı (maxflow) hesaplayan klasik bilgisayar bilimi algoritmalarıyla hesaplanabilirdi. İnsanların bir kahve almak istediklerinde bu hesapları anında yapması açıkça pratik olmasa da, bir bilgisayar ağı için önemsizdir. Değeri öncelikle evrensel olarak değiştirilebilir bir para birimiyle nicelleştirmeye böylesi daha zengin, toplumsal temelli alternatifleri desteklemek giderek erişilebilir görünüyor; çeşitli sosyal para birimleri (beğeniler, arkadaşlar, ağ merkeziliği, atıflar vb.) gelecekteki işbirliği için çok daha zengin bir taşıyıcı olabilecek şeyin ilk örneklerini gösteriyor.[22]
Elbette bu ancak geniş biçimde benimsenen protokollerin desteğiyle mümkün olacak; bir önceki bölümde tartışılanları genişleterek topluluk defterlerinin oluşturulmasını ve doğrulanmasını kolaylaştıran ve/veya TCP/IP'nin bilgi paketleri için yaptığı gibi güvenin ve "borcun" uzun mesafeli, ağsal iletimini kolaylaştıran protokoller. Bunlar, yukarıda anılan Trust Over IP Foundation gibi açık kaynak ve internet çalışma komitelerinin ve Holochain gibi girişimlerin özlemleridir. Temel, yüksek nitelikli dijital doğma ödeme sistemleri kurmanın önemli çalışmasının ötesinde, kitabın geri kalanının büyük bölümünde tartıştığımız ⿻ piyasaları ve işbirliğini destekleyebilecek olan şey, ticari güven sistemlerinin bu gerçekten ağsal ve ⿻ yeni kuşağıdır.
⿻ bir toplumda ticaret
Uzun toplumsal mesafeler boyunca güven, kredi ve değer kurmak, hem daha önce betimlediğimiz kimlik sistemlerinin hem de bir sonraki bölümde odaklandığımız sözleşme ve varlık kullanımı sistemlerinin çekirdeğinde yatar. Kimlik sistemleri, birinin üçüncü bir taraf hakkında yaptığı iddialara güvenmek/kredi vermekle ilgilidir. İyi tanımadığı birinden gelen bu tür iddiaları gelişigüzel sayıda kabul eden herkes, kendisini potansiyel olarak yıkıcı saldırılara açar. Öte yandan, daha az güvenilir bir kaynaktan görece önemsiz konularda bazı iddiaları kabul etmek pek riskli değildir. Bir kimlik sistemindeki doğrulayıcılar ağının kurduğu güven böylece nicelikseldir ve dolayısıyla ağlarda güvenin ve bu güvene ihanetin sonuçlarının nicelleştirilmesine, yani tam da burada betimlediğimiz türden bir sisteme bağlıdır. Aynı zamanda bu sistemler, burada betimlenen ticari ilişkiler ağını oluşturan toplulukların ve insanların tanımını ve bilgi yapılarını desteklemek için, önceki bölümlerde geliştirdiğimiz kimlik ve ortaklık teknolojilerine açıkça bağlıdır. Ve şimdi inceleyeceğimiz gibi, bunların hepsi dijital çağın kritik varlıklarının — hesaplama, depolama ve veri — ortak kullanımı, üzerlerinde sözleşme yapılması ve onlardan yararlanan girişimler için kritiktir. Bu fikirler özellikle, güven temelli ⿻ ve açık kaynak toplumsal sistemlerin mobil ve dijital teknolojilerle etkileşerek mobil para kavramını yerli olarak icat ettiği ve kıta kimlik sistemi boşluklarıyla[23] boğuşurken bile Afrika'nın gelişen fintek sektörlerine hız kazandırdığı[24] Afrika toplulukları için ilgi çekici olmalı.
Glyn Davies, A History of Money (Cardiff, UK: University of Wales Press, 2010). ↩︎
Edward Bellamy, Looking Backward (Boston, Ticknor & Co., 1888). ↩︎
Addressograph ve askerî künye sistemleriyle ilişkili, 64 mm × 32 mm boyutunda bir sac dikdörtgendi. Arka ofis muhasebesini hızlandırdı ve her mağazada kâğıt defterlerde elle yapılan kopyalama hatalarını azalttı. ↩︎
1934'te American Airlines bir Hava Yolculuğu Kartı sundu; yolcular bir bilet için kredilerine karşılık "şimdi al, sonra öde" yapabiliyor ve kabul eden havayollarının herhangi birinde yüzde on beş indirim alabiliyordu. 1940'lara gelindiğinde bütün büyük ABD havayolları, 17 farklı havayolunda kullanılabilen Hava Yolculuğu Kartları sunuyordu. Müşterilerin aynı kartla farklı satıcılara ödeme yapması kavramı, 1950'de Diners Club'ın kurucuları Ralph Schneider ve Frank McNamara tarafından birden çok kartı birleştirmek üzere genişletildi. ↩︎
Bank of America Fresno'yu seçti; çünkü sakinlerinin yüzde 45'i bankayı kullanıyordu ve 60.000 Fresno sakinine aynı anda kart göndererek banka, satıcıları kartı kabul etmeye ikna edebildi. ↩︎
“Global Payment Systems Survey (GPSS),” World Bank, January 26, 2024. https://www.worldbank.org/en/topic/financialinclusion/brief/gpss#:~:text=The Global Payment Systems Survey (GPSS)%2C conducted by. ↩︎
Susan Scott, and Markos Zachariadis, The Society for Worldwide Interbank Financial Telecommunication (Swift): Cooperative Governance for Network Innovation, Standards, and Community, (New York, NY: Routledge), pp. 1, 35, doi:10.4324/9781315849324. ↩︎
Martin Arnold, “Ripple and Swift Slug It out over Cross-Border Payments,” Financial Times, June 6, 2018, https://www.ft.com/content/631af8cc-47cc-11e8-8c77-ff51caedcde6. ↩︎
Satoshi Nakamoto, "Bitcoin: A Peer-To-Peer Electronic Cash System" (2008) at https://assets.pubpub.org/d8wct41f/31611263538139.pdf. Vitalik Buterin, "A Next-Generation Smart Contract and Decentralized Application Platform" (2014) at https://finpedia.vn/wp-content/uploads/2022/02/Ethereum_white_paper-a_next_generation_smart_contract_and_decentralized_application_platform-vitalik-buterin.pdf. ↩︎
Lana Swartz, New Money: How Payment Became Social Media (New Haven, CT: Yale University Press, 2020). ↩︎
Bugünkü PayPal, özgün PayPal ile Elon Musk, Harris Fricker, Christopher Payne ve Ed Ho tarafından kurulan X.com'un birleşmesiydi; bu ad şimdi Musk tarafından Twitter'ın ardılı olarak yeniden canlandırılıyor. ↩︎
Kenneth S. Rogoff, The Curse of Cash (Princeton, NJ: Princeton University Press, 2016). ↩︎
Alyssa Blackburn, Christoph Huber, Yossi Eliaz, Muhammad S. Shamim, David Weisz, Goutham Seshadri, Kevin Kim, Shengqi Hang and Erez Lieberman Aiden, "Cooperation Among an Anonymous Group Protected Bitcoin during Failures of Decentralization" (2022) at https://arxiv.org/abs/2206.02871. ↩︎
Son dönemde Web3 dünyasında bu tür amaçlarla açıkça topluluklar yaratma ilgisi arttı. Vitalik Buterin, Jacob Illum, Matthias Nadler, Fabian Schär and Ameen Soleimani, "Blockchain Privacy and Regulatory Compliance: Towards a Practical Equilibrium" Blockchain: Research and Applications 5, no. 1 (2024): 100176. ↩︎
David Graeber, Debt: The First 5,000 Years, (Brooklyn: Melville House, 2014). Ayrıca bkz. Ralph Hawtrey, Currency and Credit, (London, Longmans, 1919); Larry Randall Wray, and Alfred Mitchell Innes, Credit and State Theories of Money: The Contributions of A. Mitchell Innes, (Cheltenham: Edward Elgar, 2014); ve Samuel Chambers, Money Has No Value, (Berlin: Walter de Gruyter GmbH & Co KG, 2023). ↩︎
Alvin E. Roth, Tayfun Sönmez and M. Utku Ünver, "Kidney Exchange", Quarterly Journal of Economics 119, no. 2 (2004): 457-488. ↩︎
Orfeas Stefanos Thyfronitis Litos and Dionysis Zindros, "Trust Is Risk: A Decentralized Financial Trust Platform" Financial Cryptography (2017): 340-356 ↩︎
Divya Siddarth, Matthew Prewitt, and Glen Weyl, “Supermodular,” The Collective Intelligence Project, 2023. https://cip.org/supermodular. ↩︎
Topluluk para birimlerinin erken bir örneği, Michael Linton'ın 1983'te kurduğu Yerel Takas Ticaret Sistemleri'dir (LETS). Linton daha sonra Kojin Karatani'nin evini ziyaret etti; bu ziyaret Yeni Ortaklıkçı Hareket'i ateşledi. ↩︎
Bu fikrin daha ayrıntılı işlenişi için bkz. https://www.radicalxchange.org/concepts/plural-money/. ↩︎
Ohlhaver, Weyl and Buterin, op. cit. ↩︎
Nicole Immorlica, Matthew O. Jackson and E. Glen Weyl, "Verifying Identity as a Social Intersection" (2019) at https://papers.ssrn.com/sol3/papers.cfm?abstract_id=3375436. E. Glen Weyl, Kaliya Young (Identity Woman) and Lucas Geiger, "Intersectional Social Data", RadicalxChange Blog (2019) at https://www.radicalxchange.org/media/blog/2019-10-24-uh78r5/. ↩︎
“The State of Identification Systems in Africa.” World Bank Group, 2017, https://openknowledge.worldbank.org/server/api/core/bitstreams/5f0f3977-838c-5ce3-af9d-5b6d6efb5910/content. ↩︎
Omoaholo Omoakhalen, “Navigating the Geopolitics of Innovation: Policy and Strategy Imperatives for the 21st Century Africa,” Remake Africa Consulting, 2023, https://remakeafrica.com/wp-content/uploads/2023/12/Navigating_the_Geopolitics_of_Innovation.pdf. ↩︎